Mục lục bài viết
Nhiều gia đình có sẵn đất và một phần tiền, nhưng chưa đủ để xây xong một lần. Vay ngân hàng là lựa chọn phổ biến, và cũng là quyết định cần tính kỹ vì ảnh hưởng nhiều năm. Bài viết không so sánh lãi suất của ngân hàng nào, vì điều kiện thay đổi theo thời điểm; thay vào đó, đây là cách chuẩn bị và tự kiểm tra khả năng trả nợ trước khi bạn ngồi với cán bộ tín dụng.
Ngân hàng thường xem xét những gì?
Mỗi ngân hàng có chính sách riêng, nhưng thường quan tâm đến:
- Mục đích vay hợp lệ: xây dựng, sửa chữa nhà ở.
- Tài sản bảo đảm: thường là chính thửa đất hoặc tài sản khác, kèm giấy tờ pháp lý rõ ràng.
- Nguồn thu nhập ổn định và khả năng trả nợ.
- Lịch sử tín dụng của người vay.
- Phương án sử dụng vốn: bản dự toán, hợp đồng xây dựng, tiến độ giải ngân.
Hồ sơ thường gặp
Danh sách cụ thể do ngân hàng yêu cầu, thường gồm các nhóm sau:
- Giấy tờ nhân thân và tình trạng hôn nhân.
- Giấy tờ chứng minh thu nhập (hợp đồng lao động, sao kê, giấy tờ kinh doanh).
- Giấy tờ về đất và tài sản bảo đảm.
- Giấy phép xây dựng hoặc giấy tờ chứng minh nhà thuộc diện được xây dựng (tùy từng trường hợp, xem bài Luật Xây dựng 2025 và miễn giấy phép).
- Bản dự toán, hợp đồng thi công, bản vẽ thiết kế.
Hãy hỏi ngân hàng danh sách chính xác ngay từ buổi đầu để chuẩn bị một lần đủ.
Cách tự tính khả năng trả nợ
Một nguyên tắc an toàn: tổng khoản trả nợ hằng tháng không nên chiếm quá lớn so với thu nhập ổn định của gia đình, vì còn chi tiêu hằng ngày, học hành và dự phòng. Mỗi gia đình có mức chịu đựng khác nhau, nên hãy tự đặt một ngưỡng rồi kiểm tra theo ba bước:
- Tính tổng thu nhập ổn định hằng tháng (loại trừ khoản thu bấp bênh).
- Trừ chi phí cố định: ăn uống, điện nước, học phí, bảo hiểm, nuôi người thân.
- Phần còn lại là khả năng trả nợ thực, cần chừa một khoản đệm cho tháng khó khăn.
Sau đó hỏi ngân hàng bảng trả nợ dự kiến (gốc, lãi từng tháng, lãi suất ưu đãi bao lâu rồi thả nổi thế nào) và đối chiếu với con số tự tính. Lãi suất thả nổi có thể tăng, nên hãy thử kịch bản lãi cao hơn một chút.
Giải ngân theo tiến độ
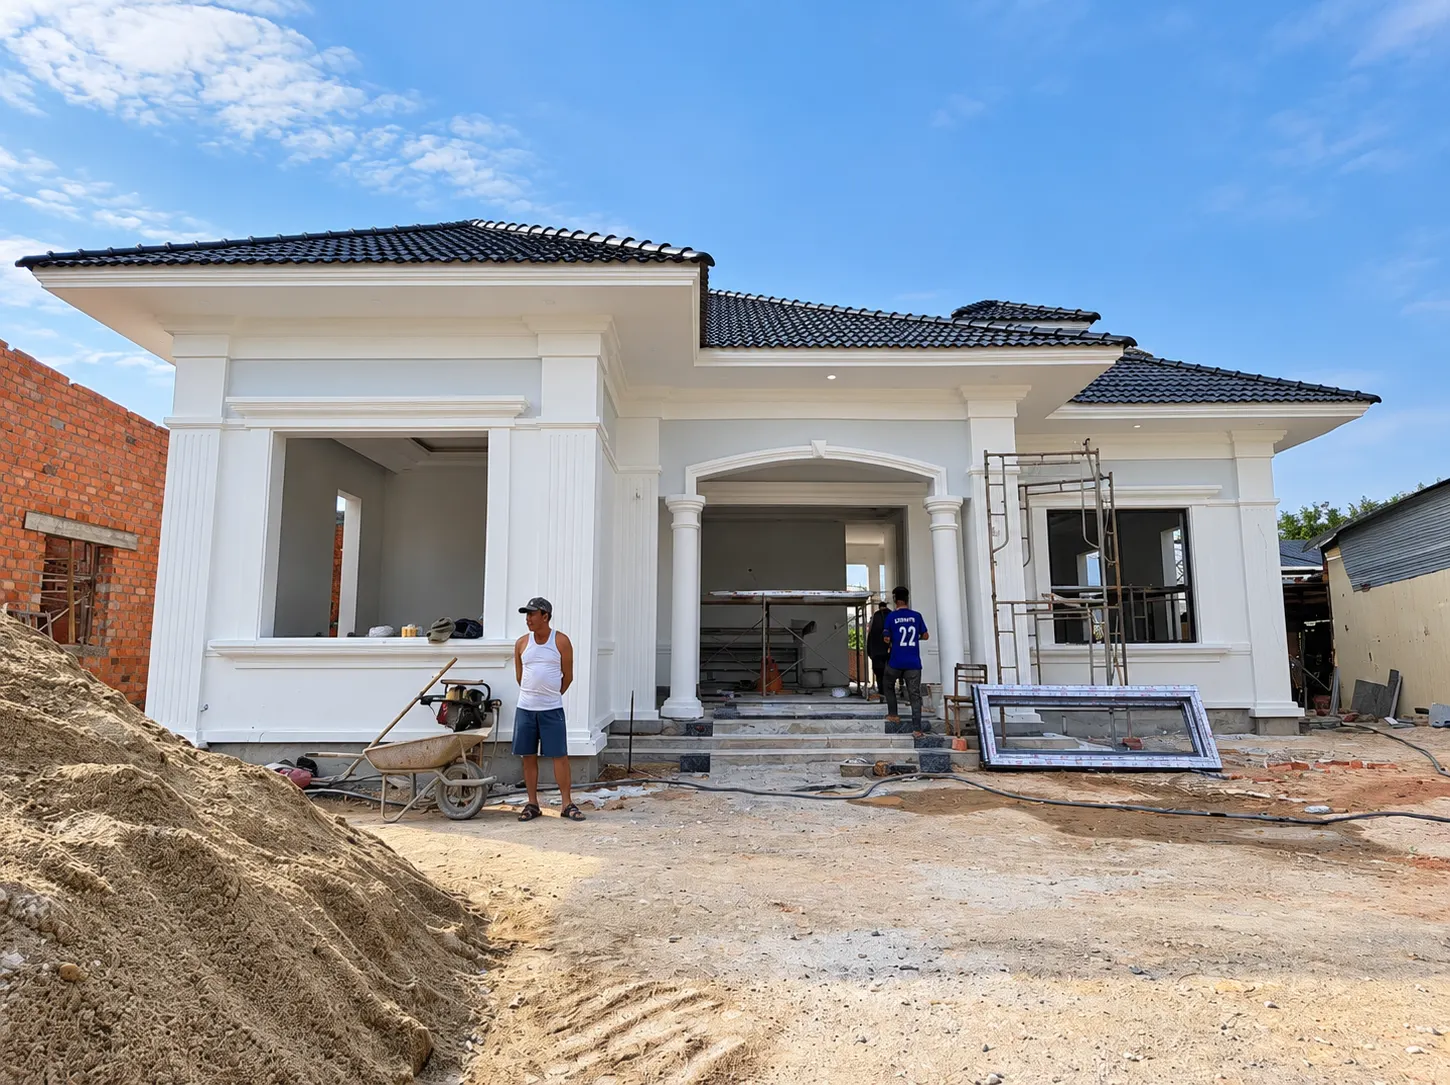
Nhiều khoản vay xây nhà được giải ngân theo từng đợt, gắn với tiến độ công trình. Điều này khớp với cách thanh toán xây nhà theo tiến độ: mỗi đợt nghiệm thu xong thì giải ngân và thanh toán. Hãy thống nhất lịch giải ngân với cả ngân hàng và đơn vị thi công để tránh chậm vốn.
Ví dụ tự tính khả năng trả nợ (số giả định)
Giả sử thu nhập ổn định của hai vợ chồng là 40 đơn vị mỗi tháng (ở đây dùng "đơn vị" thay cho tiền thật). Các khoản chi cố định hằng tháng:
| Khoản | Đơn vị |
|---|---|
| Ăn uống, sinh hoạt | 12 |
| Học tập của con | 5 |
| Điện, nước, internet | 2 |
| Chăm sóc người thân, bảo hiểm | 4 |
| Khoản đệm cho tháng khó khăn | 5 |
| Tổng | 28 |
Phần còn lại: 40 − 28 = 12 đơn vị là mức tối đa nên dành để trả nợ mỗi tháng. Nếu bảng trả nợ ngân hàng đưa ra cao hơn mức này, hãy giảm số tiền vay, kéo dài thời hạn hợp lý hoặc cân nhắc phương án khác.
Đây là ví dụ về cách làm; mỗi gia đình có thu chi khác nhau, và hãy tính theo số liệu thật của mình.
Những điều cần hỏi ngân hàng
- Lãi suất ưu đãi bao lâu? Sau đó tính lãi thế nào?
- Biên độ lãi suất thả nổi dựa trên cơ sở nào?
- Phương thức trả nợ: gốc đều hay niên kim?
- Phí trả nợ trước hạn, phí quản lý, phí bảo hiểm (nếu có).
- Giải ngân một lần hay nhiều đợt theo tiến độ?
- Điều kiện tài sản bảo đảm và thủ tục công chứng, đăng ký.
- Thời gian xét duyệt dự kiến.
Yêu cầu ngân hàng gửi bảng dự kiến trả nợ bằng văn bản và đọc kỹ trước khi quyết định.
Cách làm cho hồ sơ vay thuyết phục hơn
- Dự toán rõ ràng từ đơn vị thi công hoặc thiết kế.
- Hợp đồng thi công (hoặc bản dự thảo) có phạm vi và tiến độ.
- Giấy tờ đất sạch, không tranh chấp, đúng chủ.
- Chứng minh thu nhập đầy đủ, nhất quán.
- Có vốn tự có đáng kể, thể hiện cam kết của gia chủ.
Kết luận
Vay để xây nhà có thể là bước đệm hợp lý nếu bạn có kế hoạch rõ ràng: dự toán đầy đủ, hồ sơ pháp lý chuẩn bị sẵn, khoản trả hằng tháng nằm trong khả năng và có dự phòng. Hãy bắt đầu từ bản dự toán chi tiết, vì đó là tài liệu ngân hàng và bạn đều cần.
Muốn có dự toán theo khu đất của mình, hãy xem bảng gói thi công hoặc gửi thông tin qua Zalo 0965629779.
Câu hỏi thường gặp
Vay xây nhà có cần giấy phép xây dựng không?
Tùy ngân hàng và từng trường hợp. Hãy hỏi trực tiếp ngân hàng và UBND xã nơi có đất về giấy tờ cần có.
Nên chọn thời hạn vay dài hay ngắn?
Thời hạn dài làm khoản trả hằng tháng nhẹ hơn nhưng tổng lãi cao hơn. Cần cân bằng giữa áp lực hằng tháng và tổng chi phí.
Có thể trả nợ trước hạn không?
Tùy hợp đồng tín dụng, có thể phát sinh phí. Hãy hỏi rõ điều kiện này trước khi ký.